

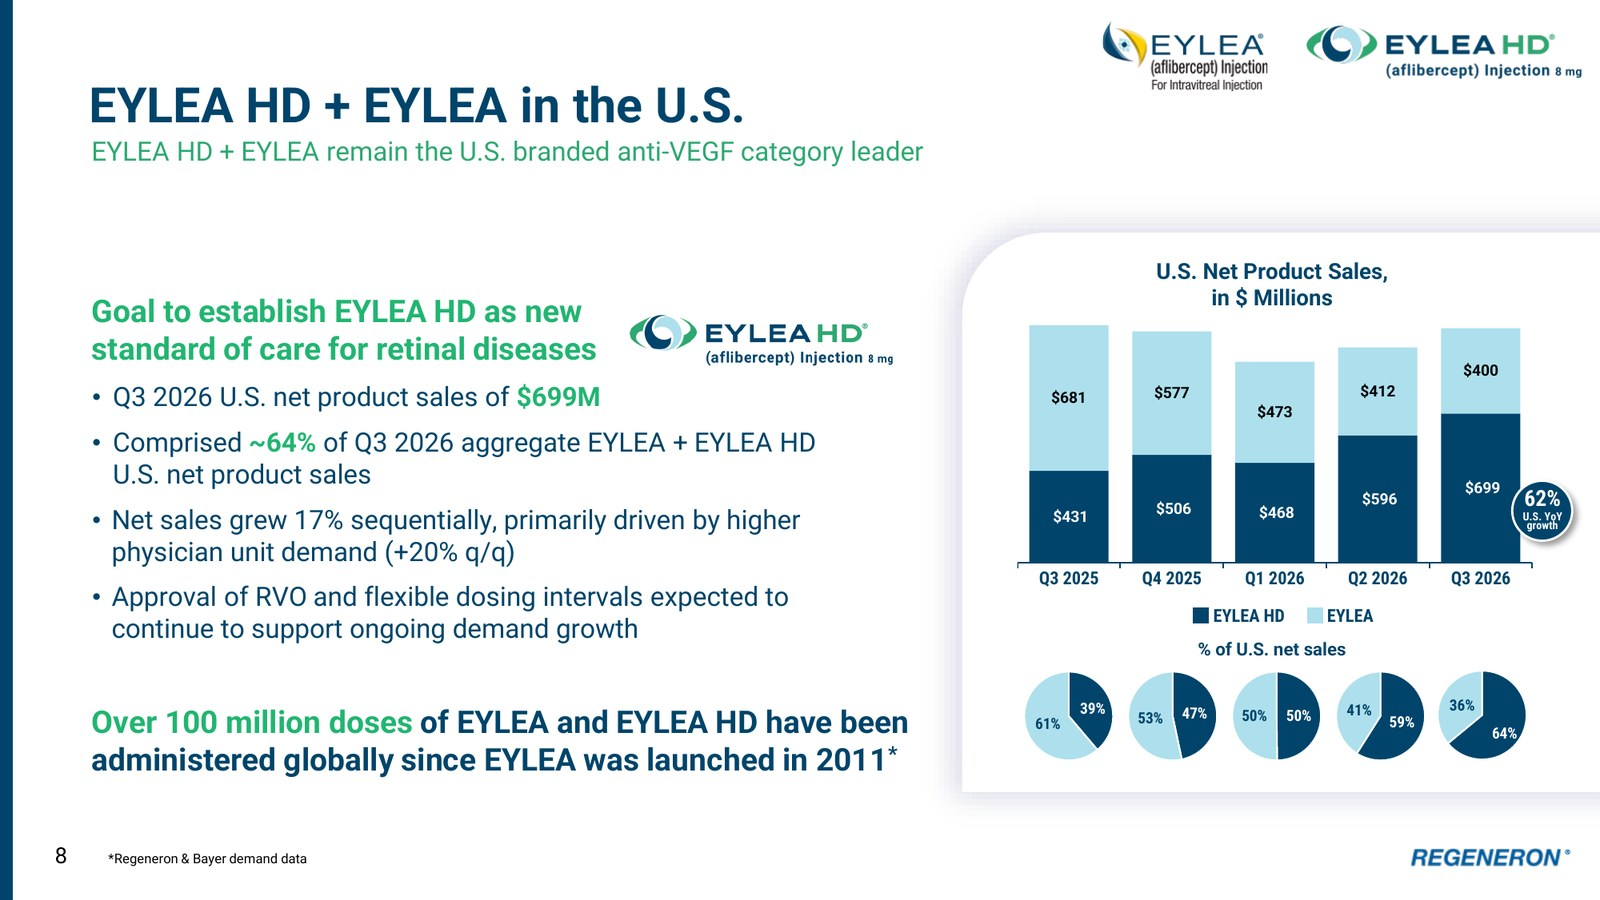
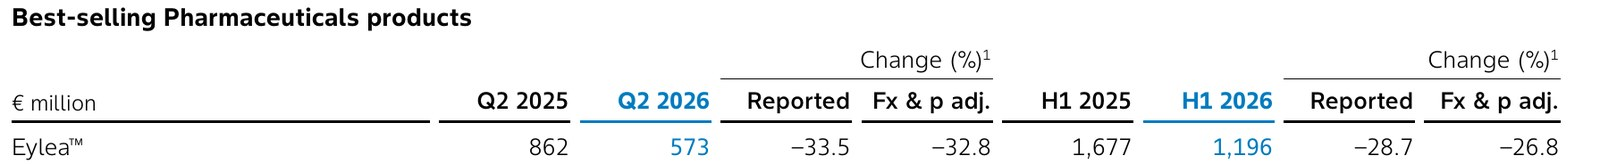
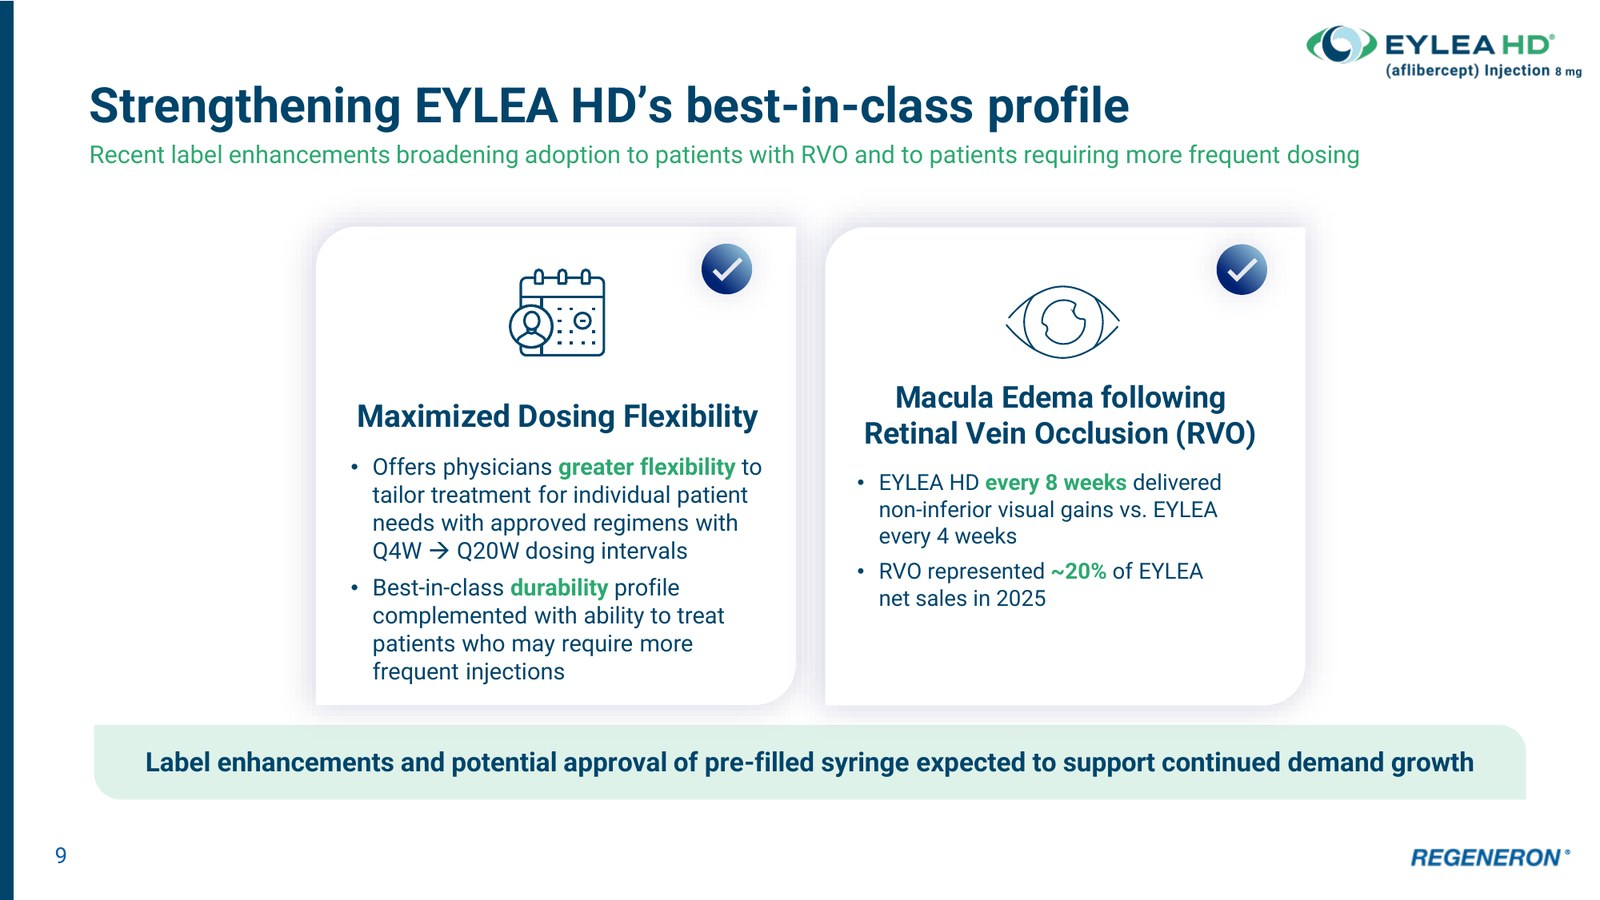
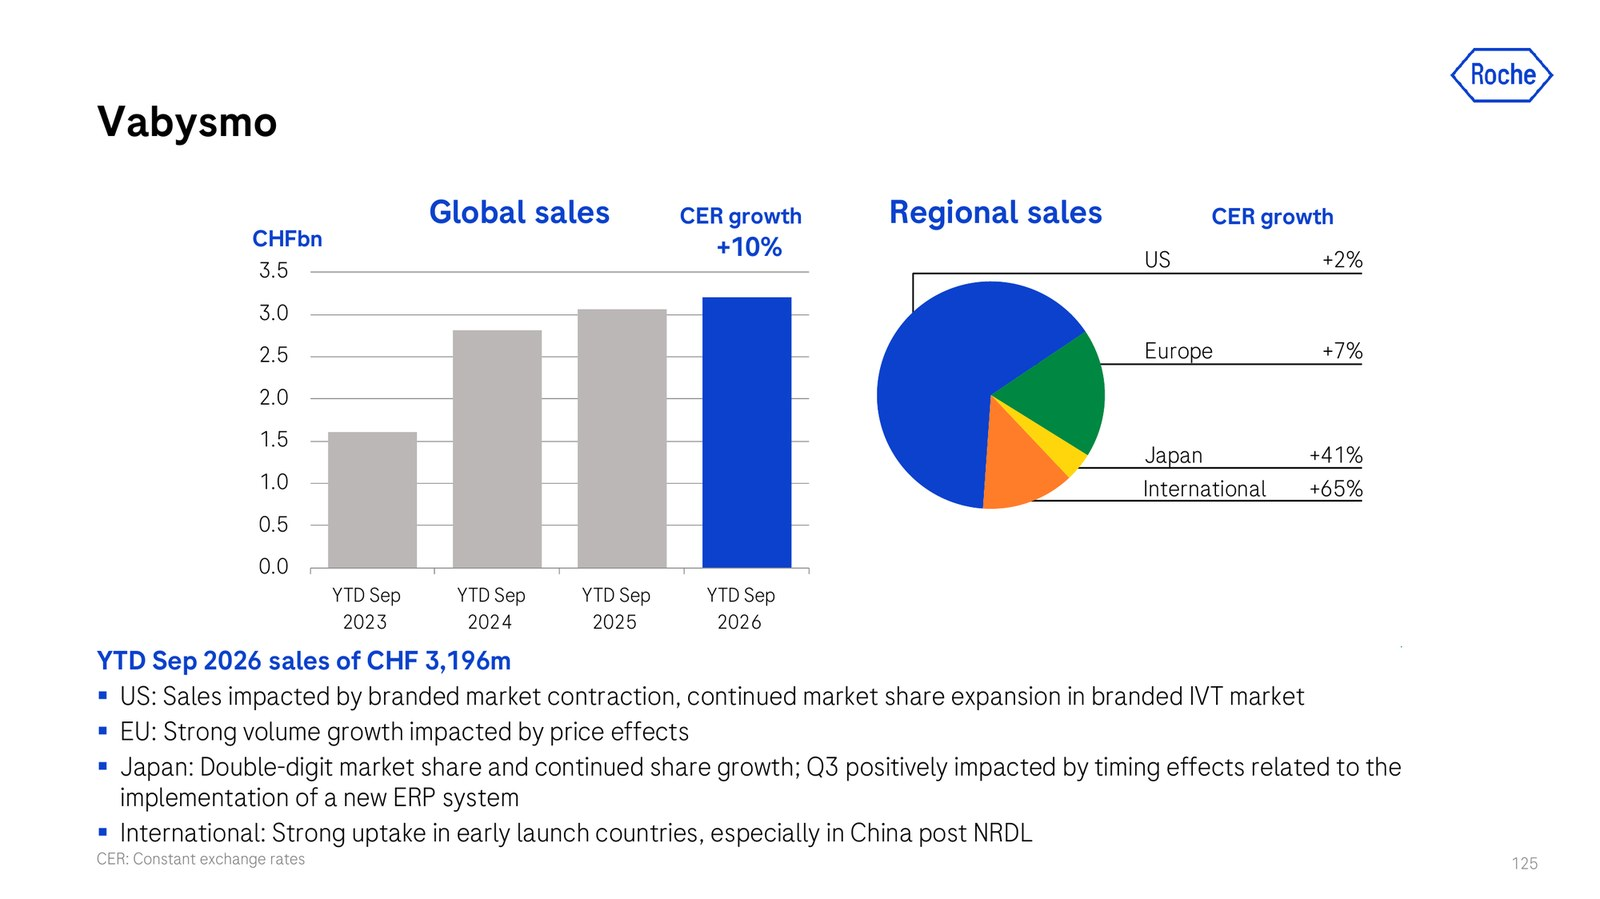
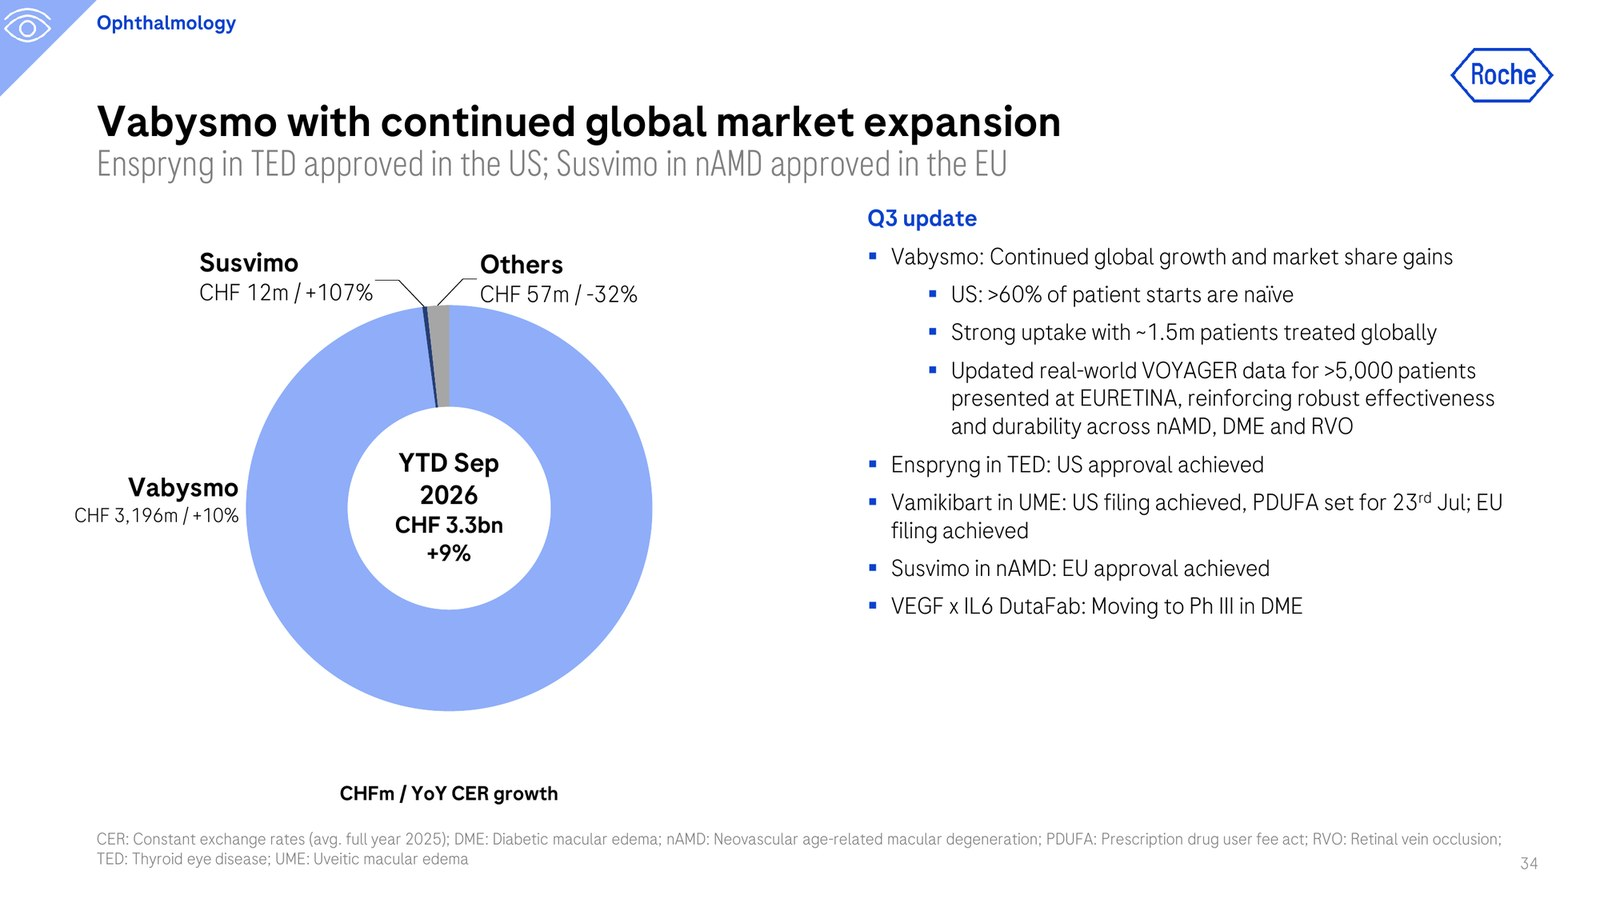
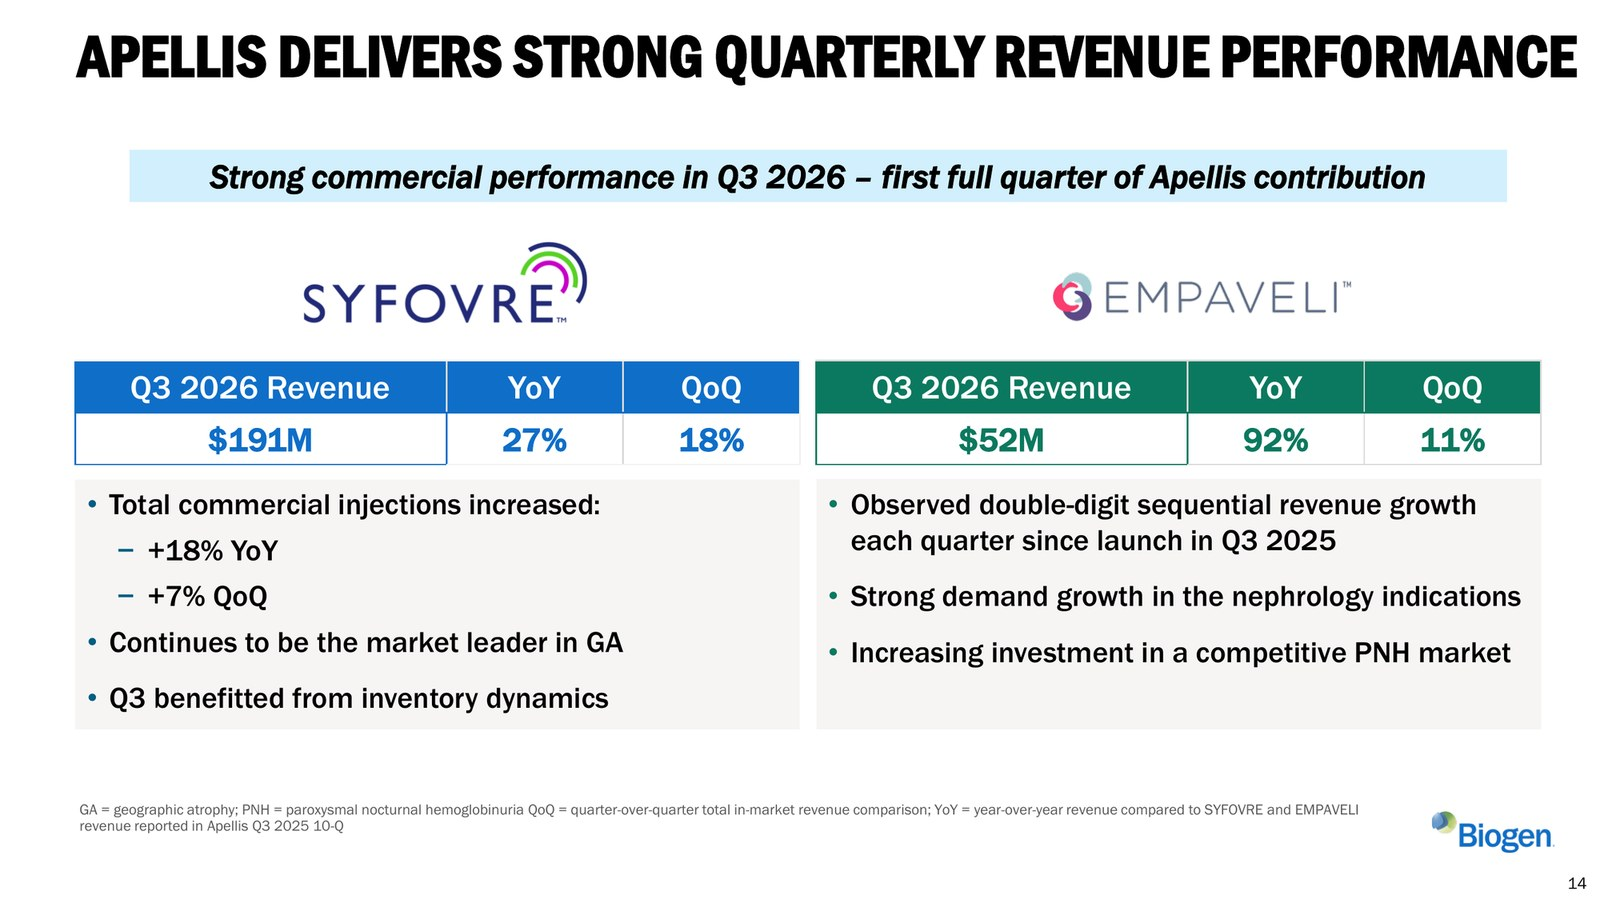
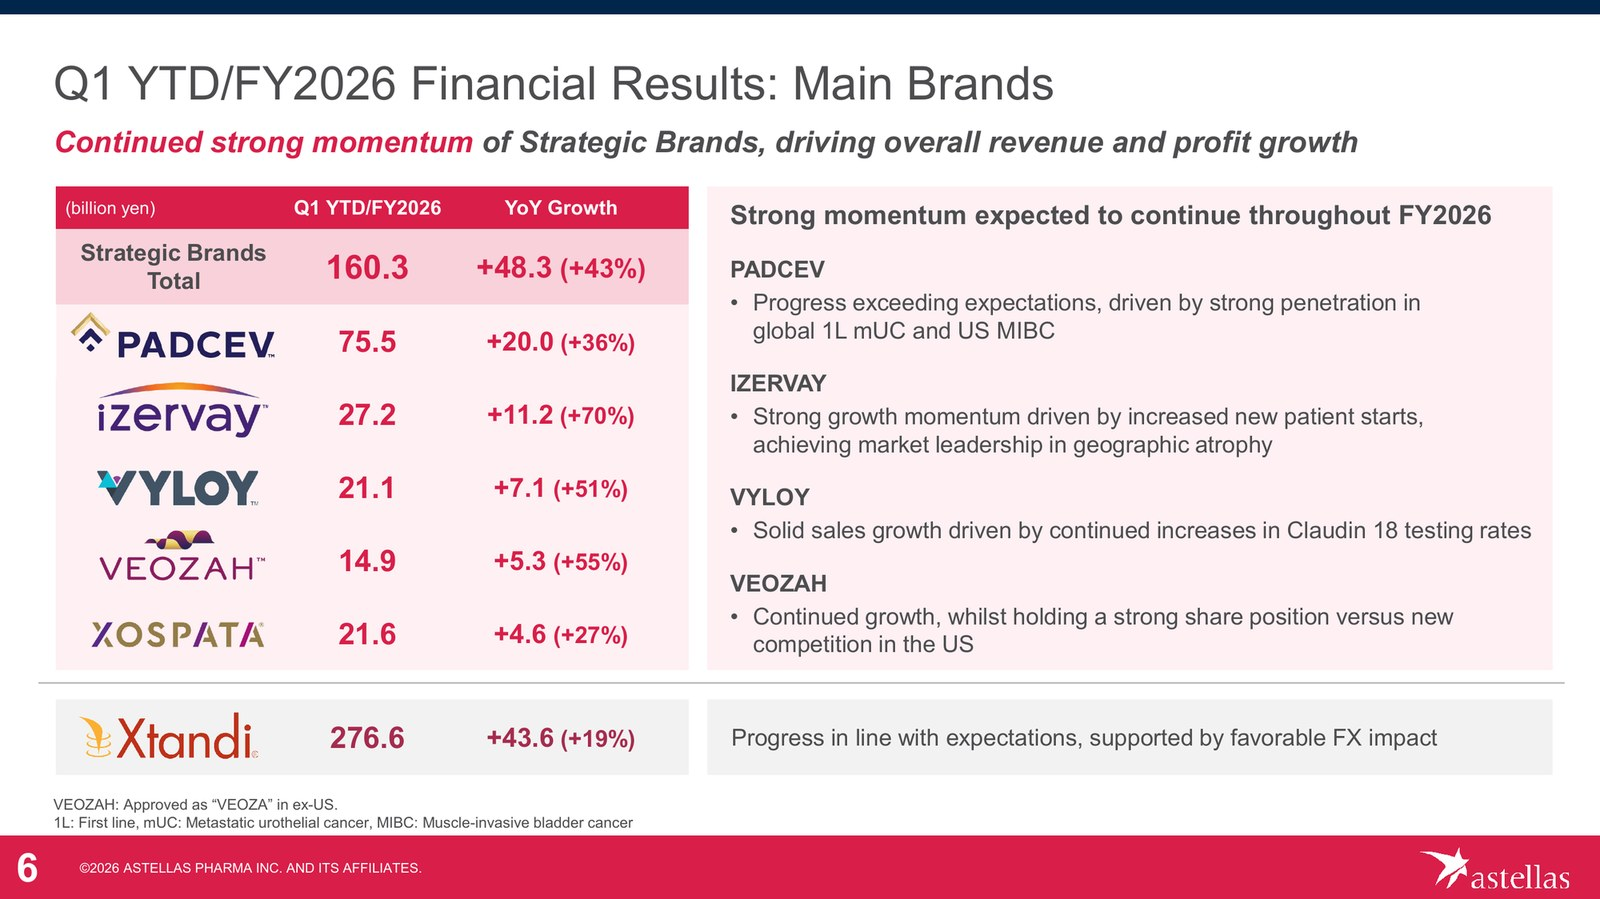
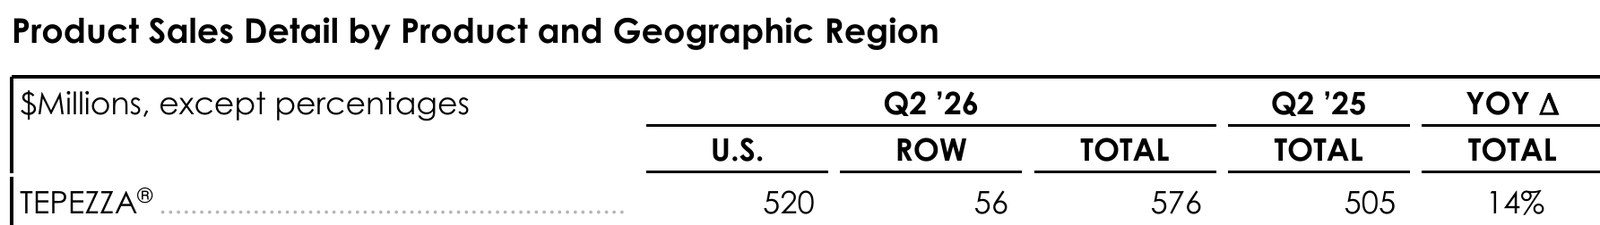
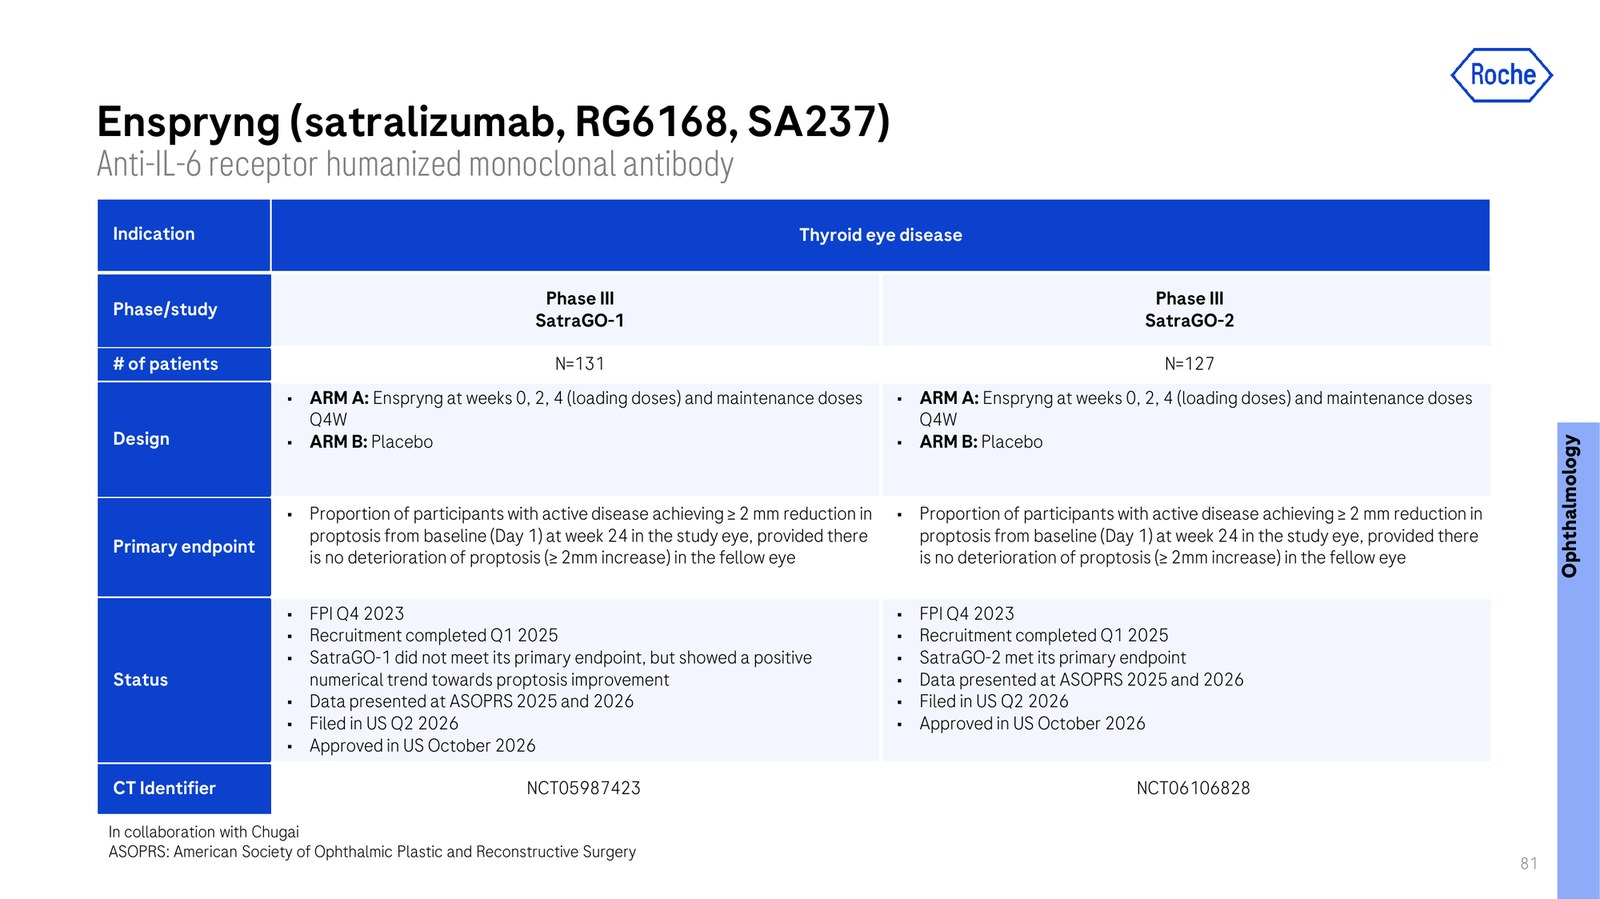
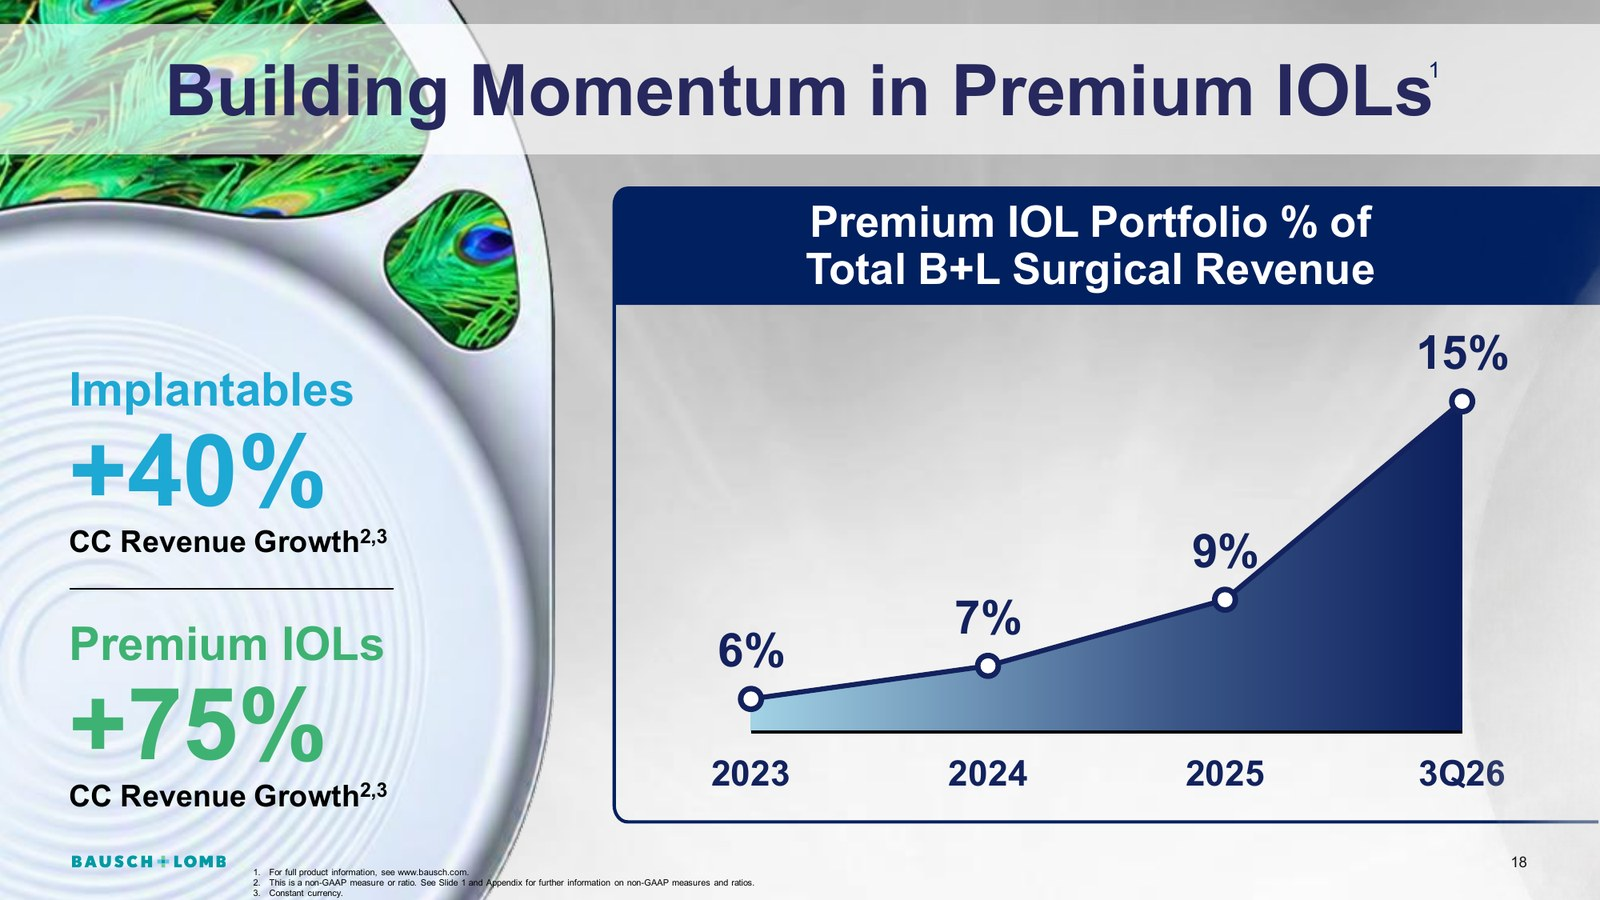
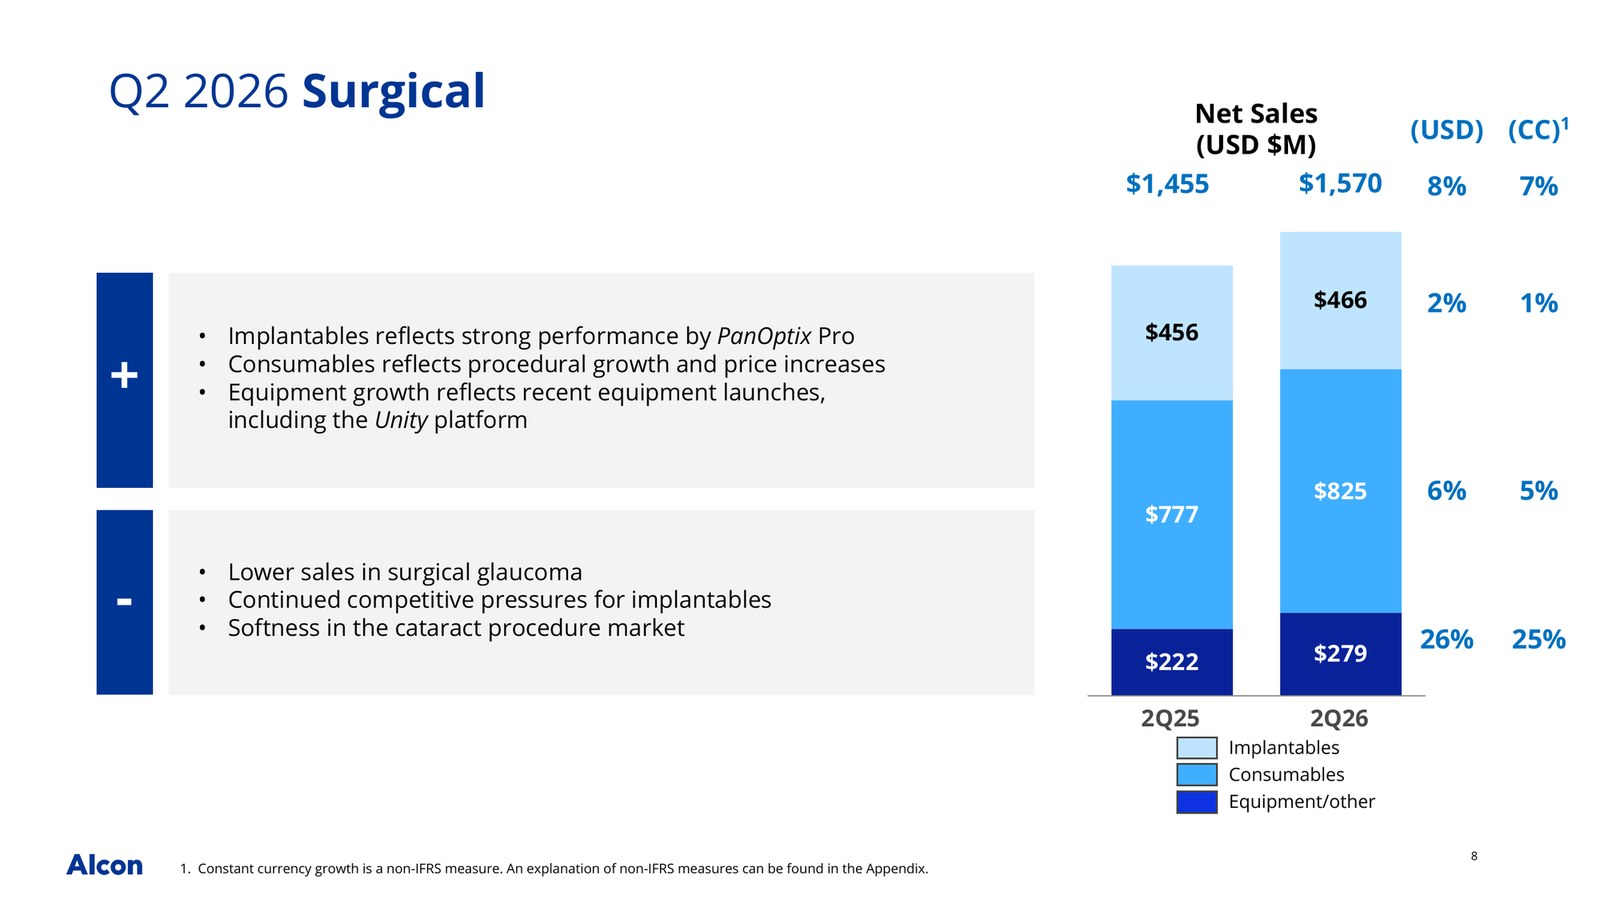
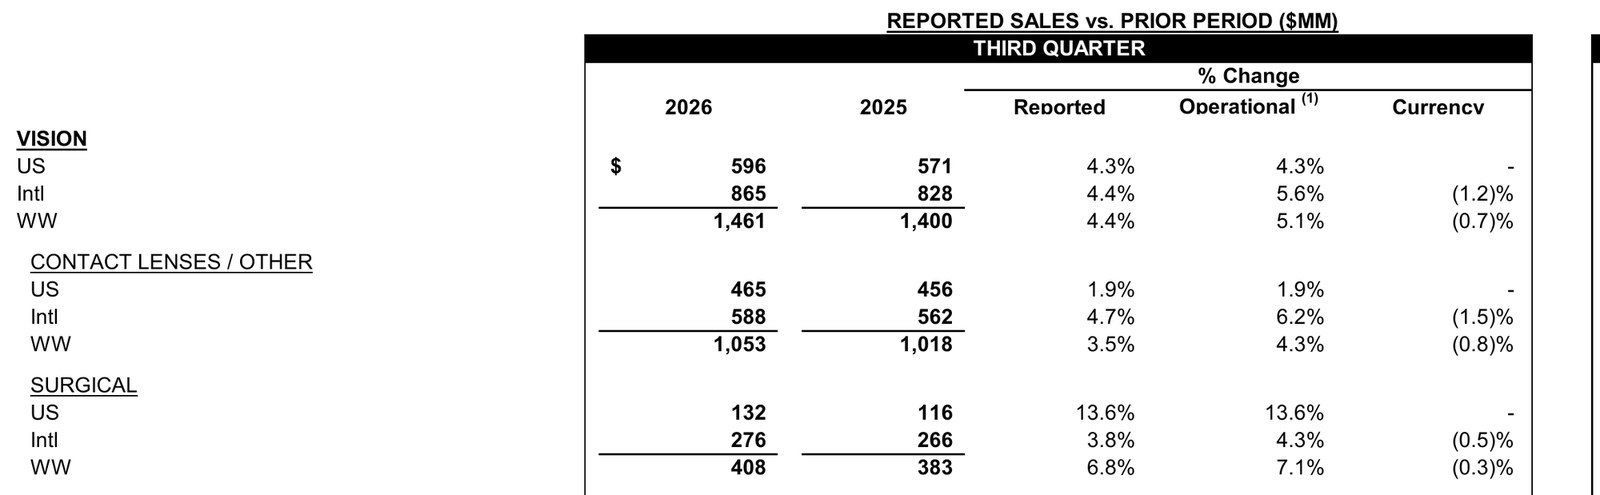
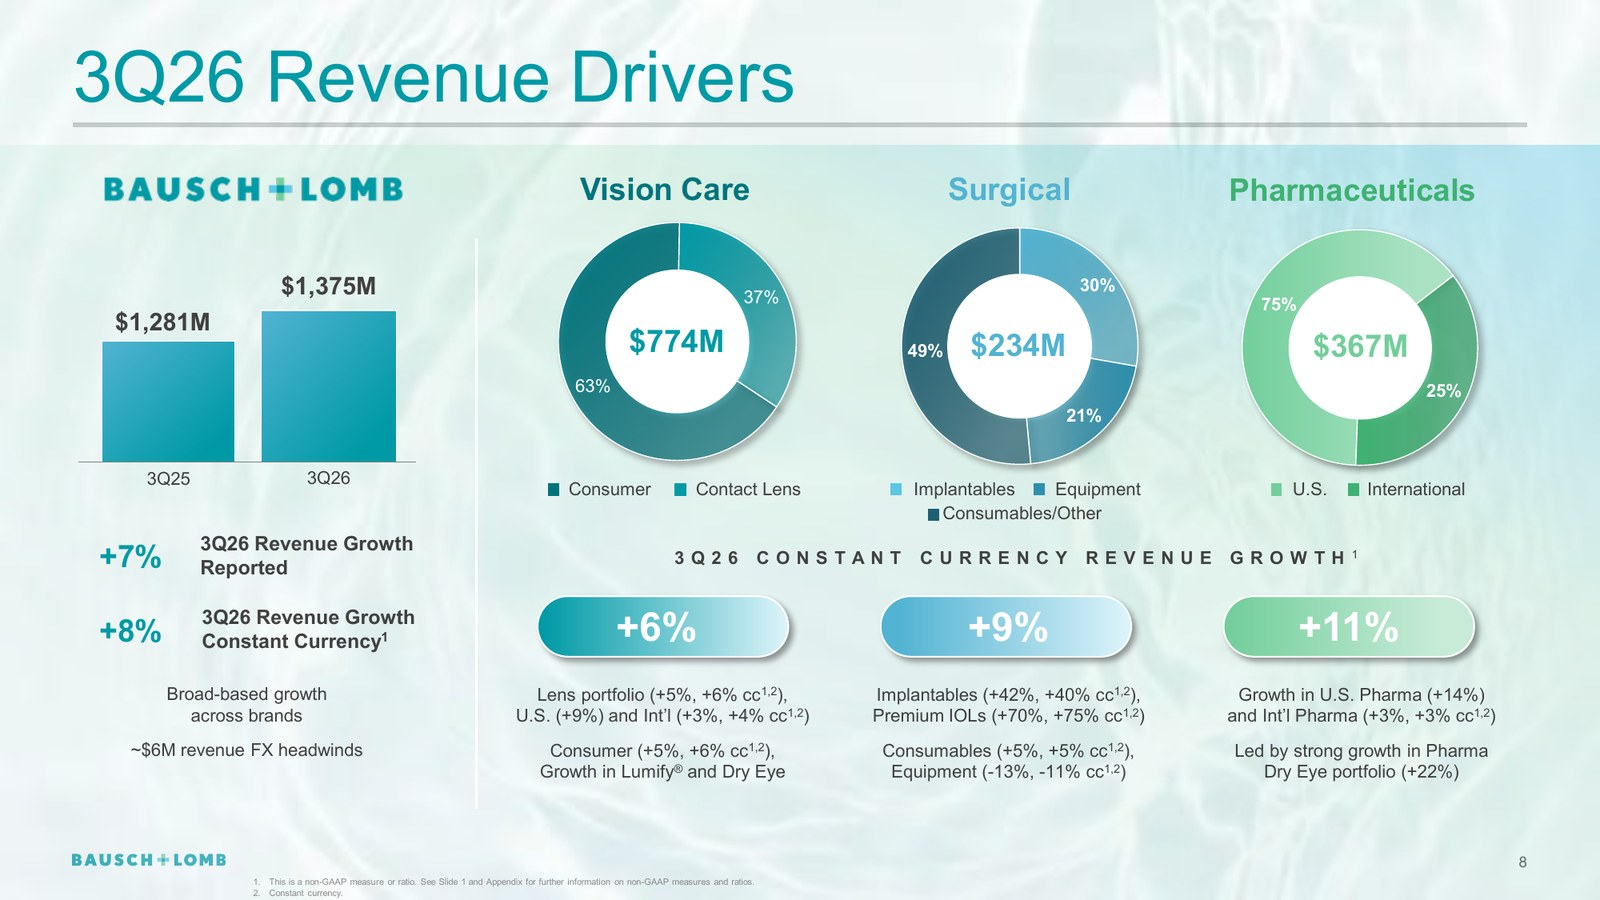
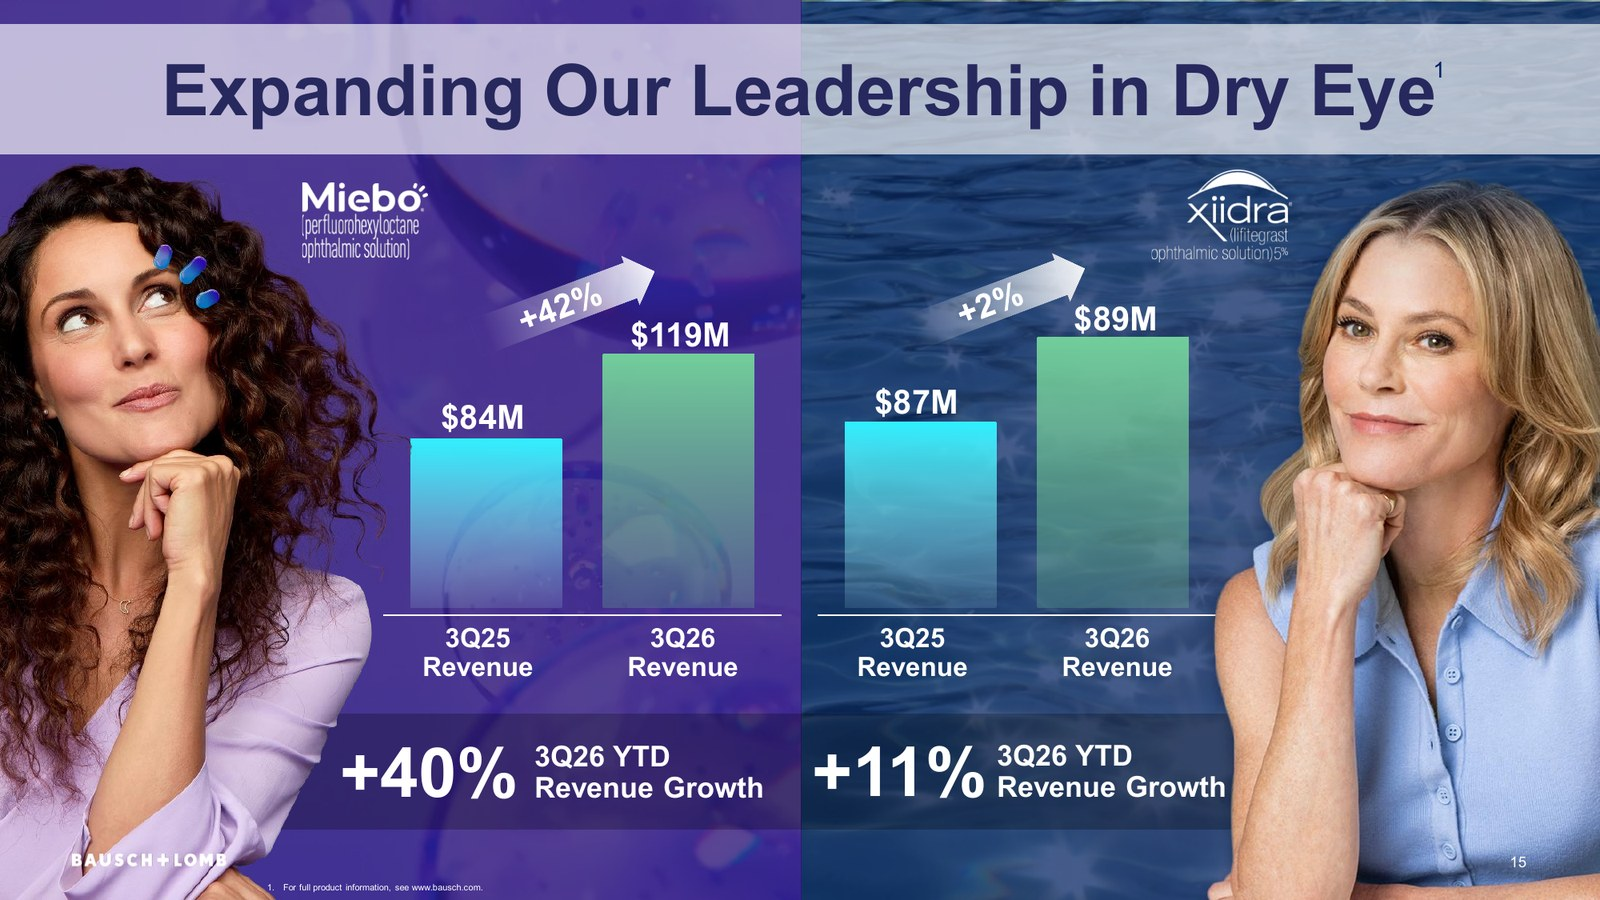
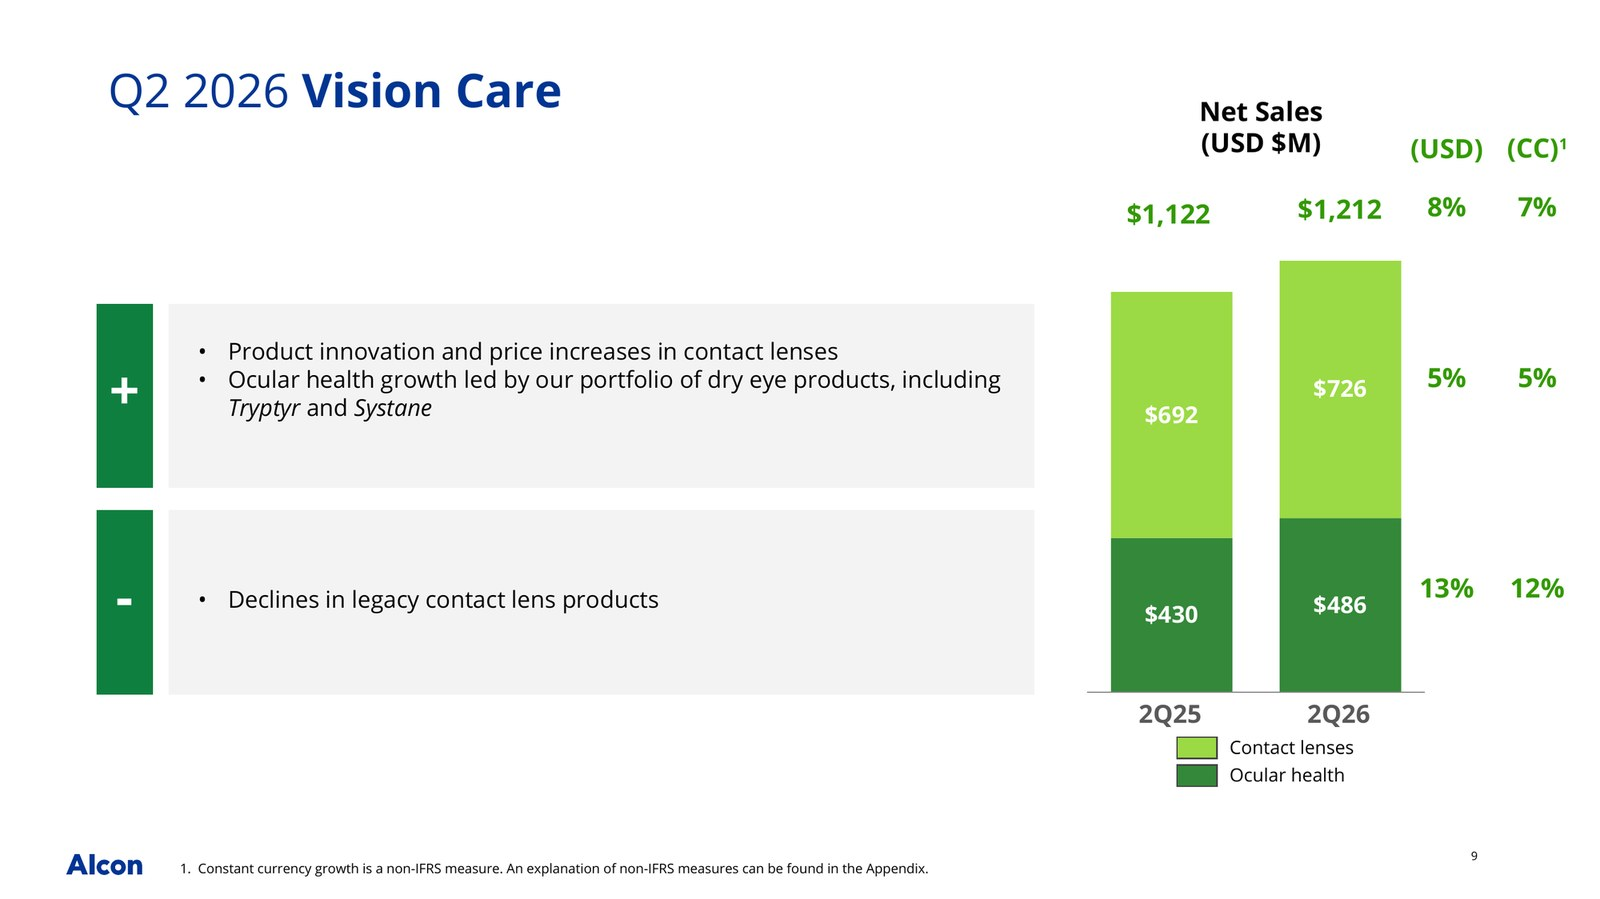
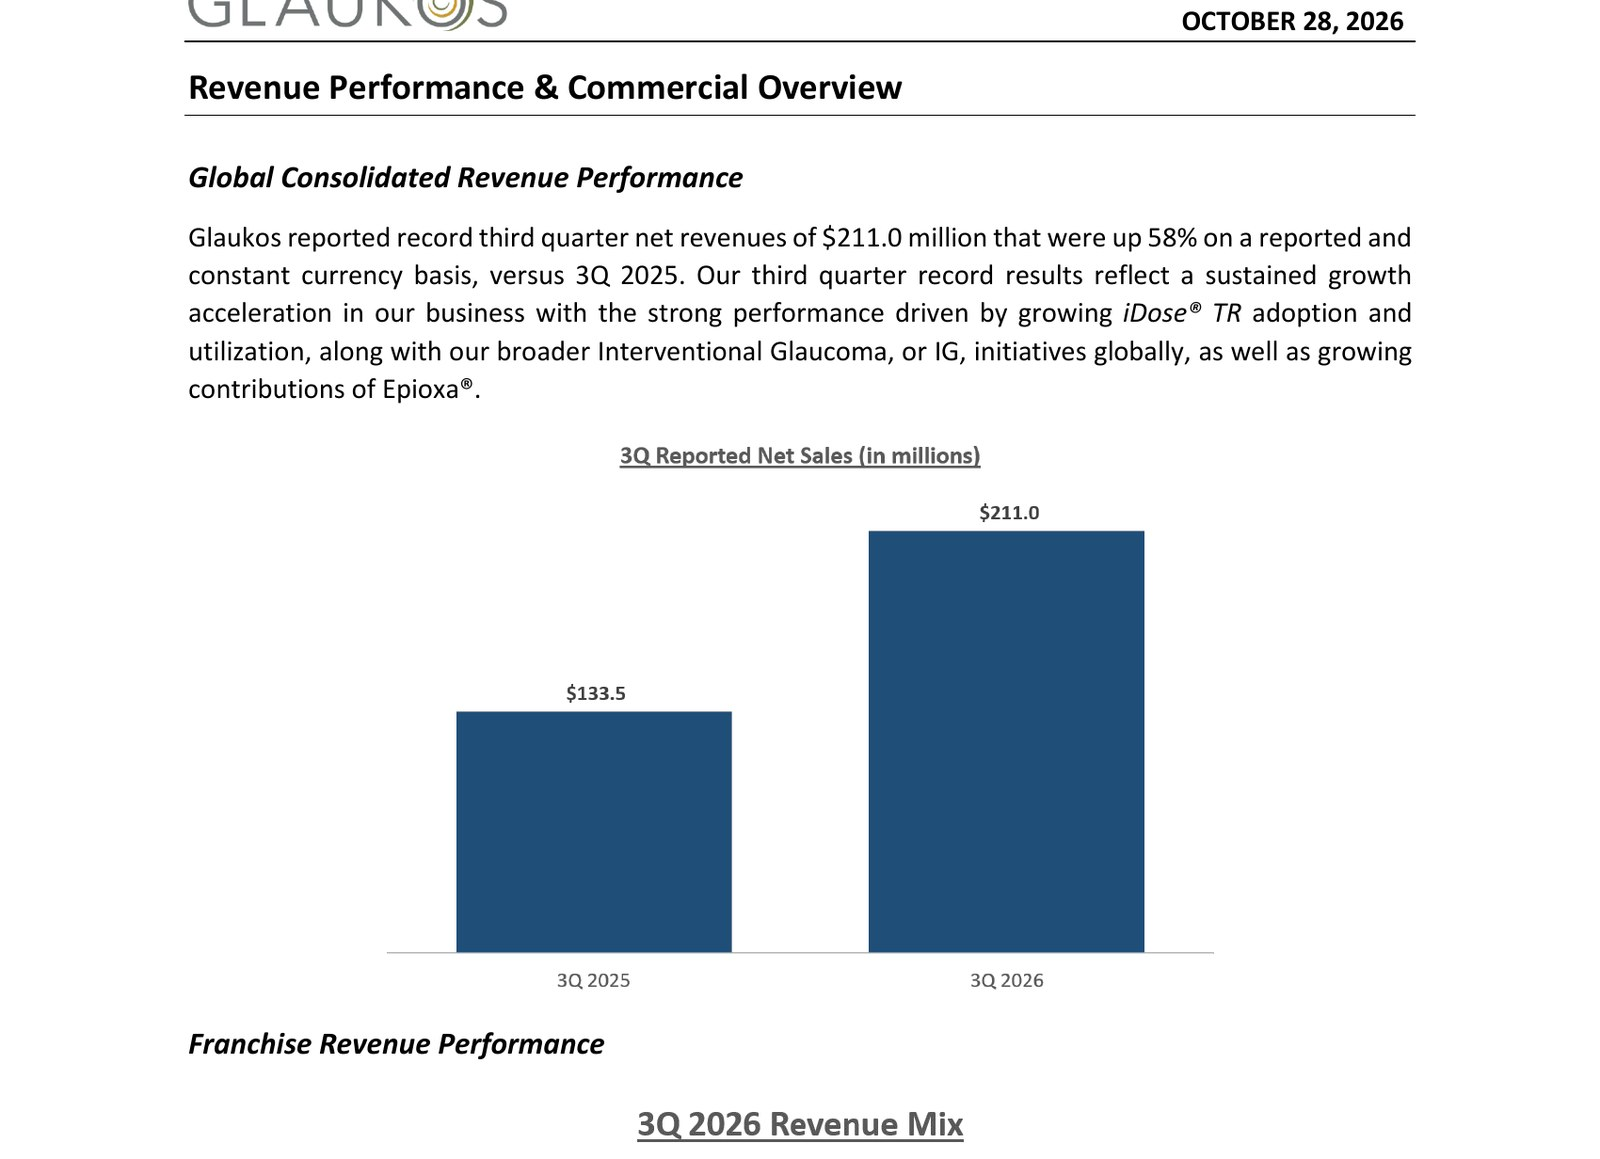
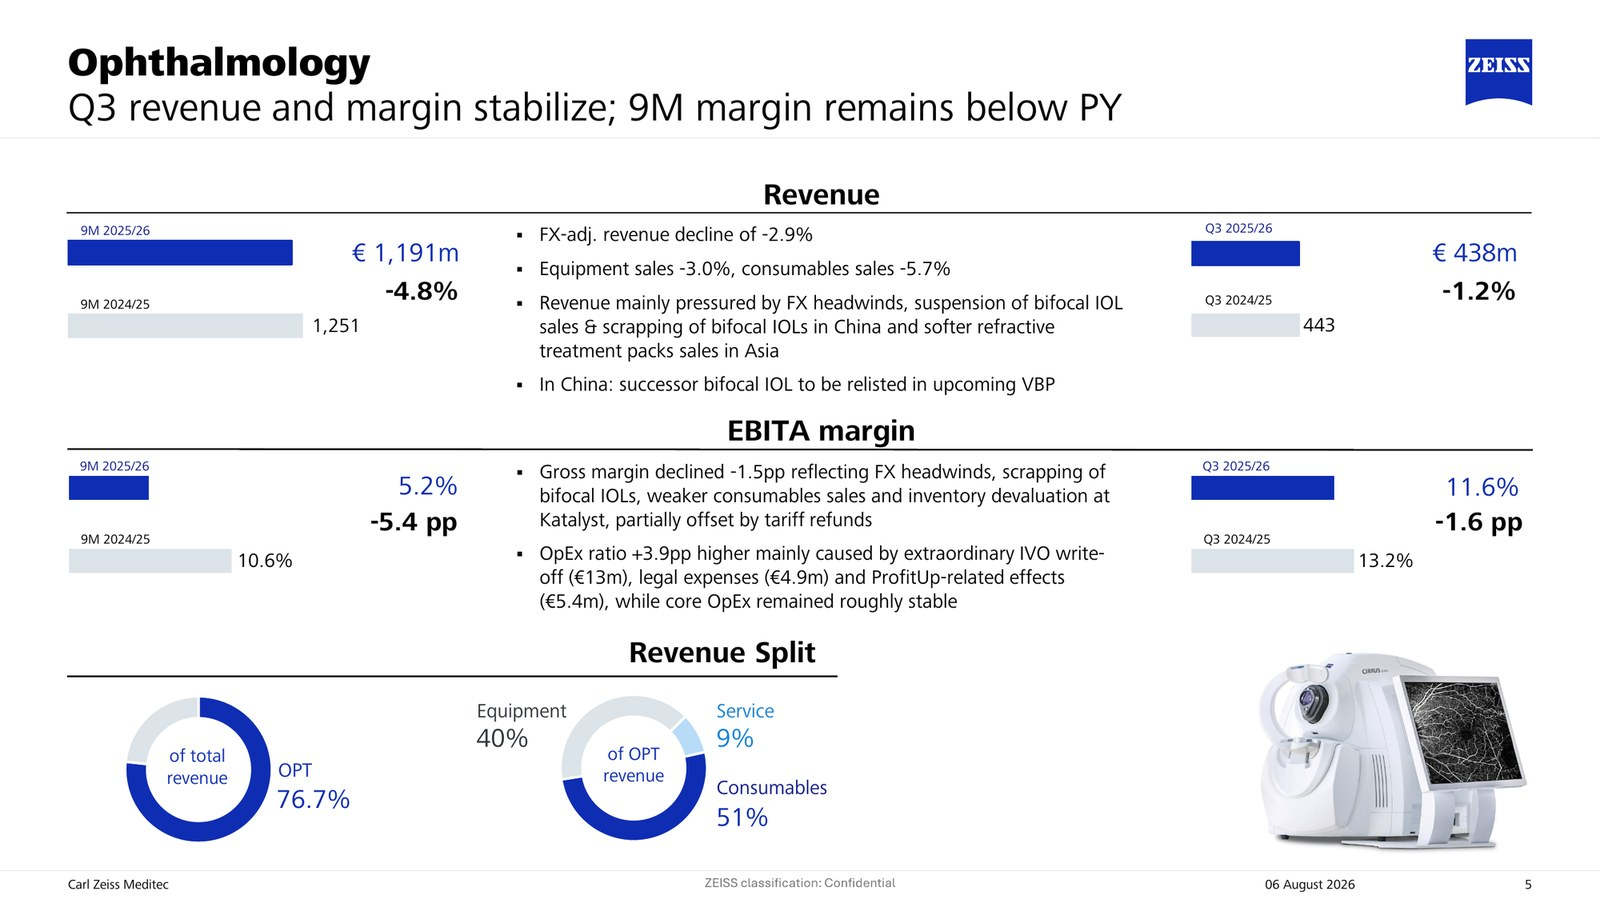
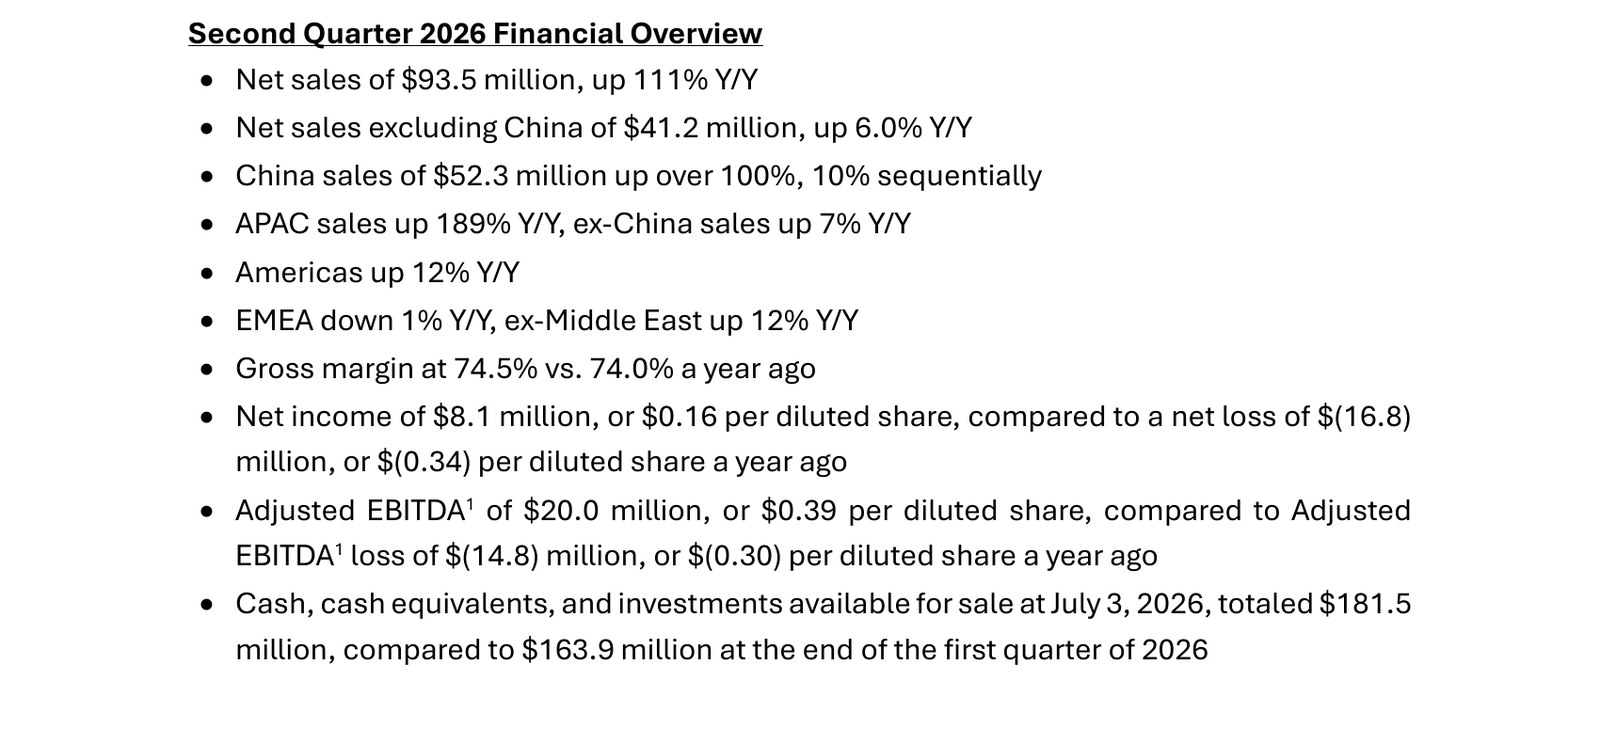
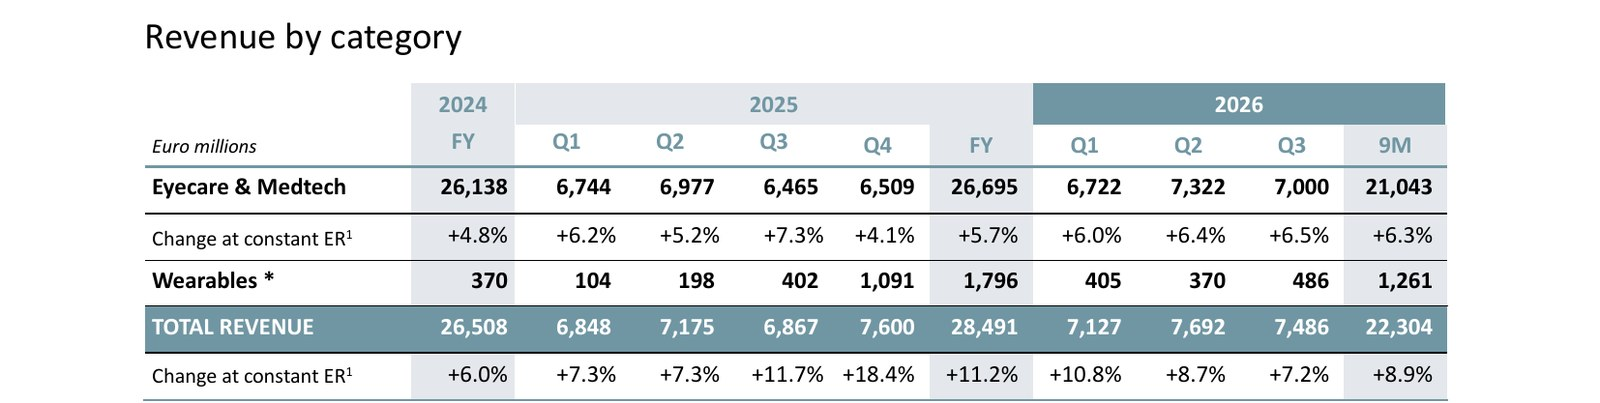
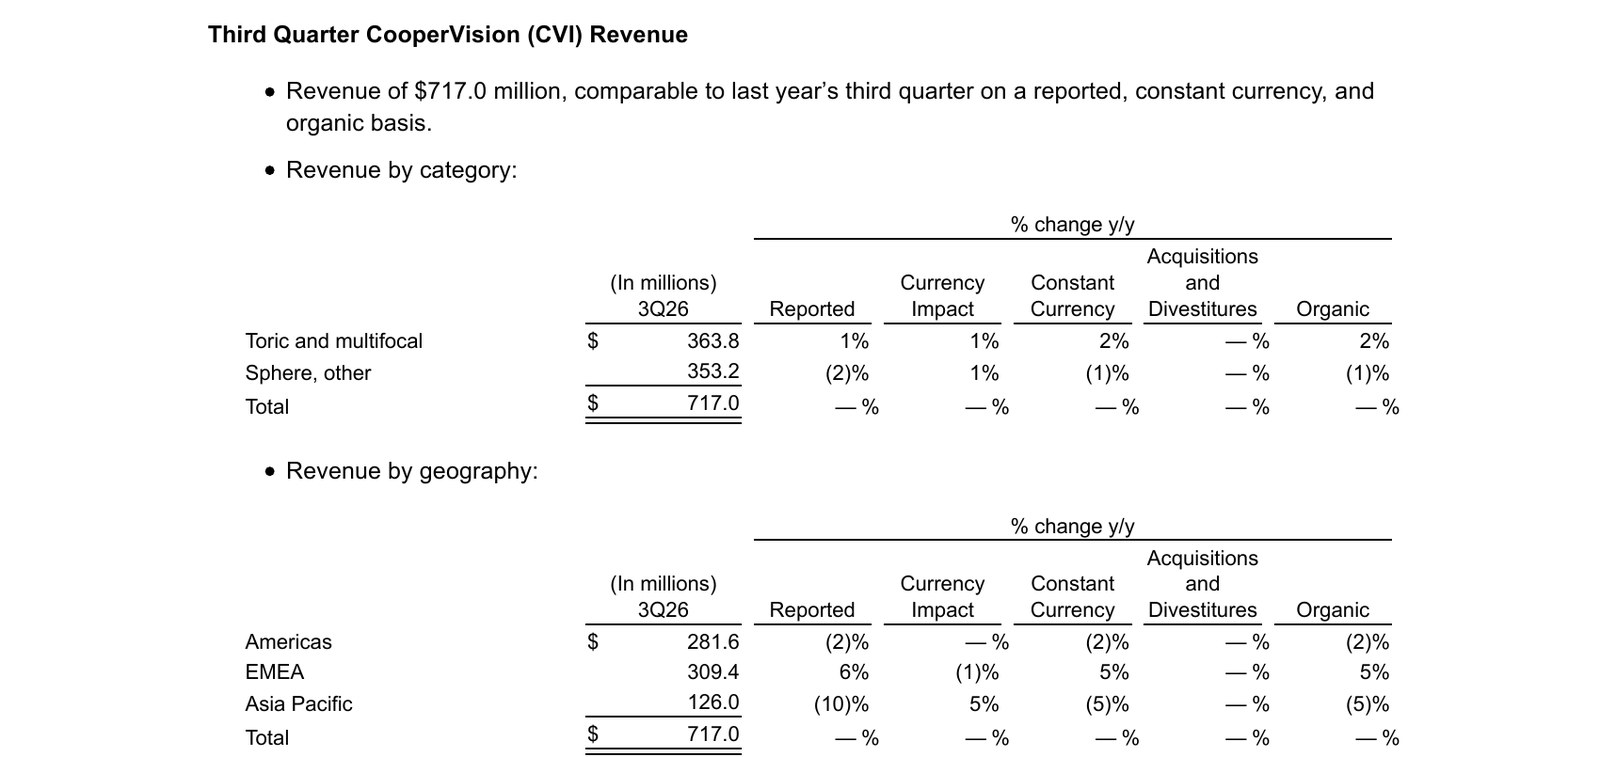
截至2026年10月底,海外主要眼科企业已陆续发布2026年第三季度(或上半年)业绩。从数据看,增长来源高度集中:眼底领域是延长给药间隔的长效剂型,新治疗领域是地图样萎缩(Geographic Atrophy,GA)和青光眼缓释给药,器械领域是新一代手术平台与高端人工晶状体,视光领域是近视管理。与之对应,原研阿柏西普 2mg、普通人工晶状体和常规接触镜均已进入低增长或下滑阶段。拜耳、爱尔康、安进、安斯泰来等第三季度财报尚未发布,文中采用其最新一期数据并标注报告期。 再生元第三季度阿柏西普 8mg 美国净销售额6.99亿美元,同比增长62%;阿柏西普 2mg 美国销售额4.00亿美元,同比下降41%。两者合计10.99亿美元,同比仅下降1%。也就是说,美国市场的品牌阿柏西普已基本完成由 2mg 向 8mg 的切换,剂型升级对冲了原研 2mg 的流失。需要注意的是,公司同时披露阿柏西普 8mg 净售价有所下降,增长完全来自用量。 图源:再生元 2026年10月企业演示文稿(Q3业绩) 美国以外市场提供了另一种情形。拜耳半年报显示,阿柏西普第二季度销售额5.73亿欧元,同比下降33.5%;上半年11.96亿欧元,同比下降28.7%,公司将下滑归因于欧洲和加拿大的生物类似药竞争。同期 8mg 剂型占阿柏西普品牌销售额约55%,公司预计年底升至约70%。对比美国与欧洲可以看出,生物类似药进入后,原研方的主要应对手段是加快向长效剂型转换。 图源:拜耳 2026年半年度财务报告(畅销药品销售表) 标签扩展是剂型转换的推动力之一。FDA 已于2026年4月批准阿柏西普 8mg 在新生血管性年龄相关性黄斑变性(neovascular Age-related Macular Degeneration,nAMD)和糖尿病黄斑水肿(Diabetic Macular Edema,DME)中、经一年稳定应答后将给药间隔延长至最长每20周一次。 图源:罗氏 2026年前三季度销售演示文稿(2026-10-22) 在临床证据层面,两款长效药物的竞争同样集中于给药间隔。SALWEEN 研究两年数据显示,息肉样脉络膜血管病变(Polypoidal Choroidal Vasculopathy,PCV)亚洲患者接受法瑞西单抗治疗后超过60%息肉样病灶消失,研究结束时超过60%患者延长至每20周给药。 图源:罗氏 2026年前三季度销售演示文稿(2026-10-22),眼科业务概览 渤健于2026年5月完成对 Apellis 的收购。第三季度 pegcetacoplan 美国销售额1.913亿美元,同比增长27%,商业注射量增长18%,增长主要由用量驱动(其中约1100万美元为渠道备货)。安斯泰来的 avacincaptad pegol 2026财年第一季度销售额272亿日元,同比增长70%。 图源:渤健 2026年第三季度业绩演示文稿(2026-10-28) 两款药物同时保持两位数以上增长,说明 GA 市场目前的增量主要来自新患者进入治疗,而非存量份额转移。这与安斯泰来将增长归因于“新患者稳步增加与视网膜专科医生使用渗透”的表述一致。 图源:安斯泰来 2026财年第一季度业绩演示文稿(2026-08-05) 安进的替妥尤单抗上半年全球销售额10.66亿美元,同比增长20%;第二季度5.76亿美元,同比增长14%,其中净售价提升与销量增长各贡献6%,美国以外市场增长44%。 图源:安进 2026年第二季度业绩公告(产品销售明细表) 第三季度罗氏获 FDA 批准萨特利珠单抗用于甲状腺眼病(Thyroid Eye Disease,TED),作为白细胞介素-6受体(Interleukin-6 Receptor,IL-6R)抑制剂,它是首个可居家皮下注射的 TED 治疗药物,维持期每4周给药一次。现有 TED 生物制剂需静脉输注,皮下居家给药的出现使竞争从疗效扩展到给药便利性。 图源:罗氏 2026年前三季度销售演示文稿附录,萨特利珠单抗 TED III 期研究概要 三家主要手术器械企业的数据呈现同一规律。爱尔康上半年设备及其他增长24%(恒定汇率),主要来自新一代玻切白内障一体化手术平台,而植入物仅增长1%,公司明确提到白内障手术市场疲软;博士伦第三季度高端人工晶状体营收增长约70%,高端产品占手术板块营收比例由2023年的6%升至15%;强生视力健手术业务增长7.1%,同样由高端人工晶状体带动。手术量增长有限,器械企业的增长主要依靠设备更新和产品结构升级。 图源:博士伦 2026年第三季度业绩演示文稿(2026-10-28) 图源:爱尔康 2026年第二季度业绩演示文稿(2026-08-10) 图源:强生 2026年第三季度业绩公告附表 另一个变化是器械企业中药品业务的贡献上升。博士伦第三季度营收13.75亿美元(+7%),药品板块增长11%,为三大板块中最快,其中干眼药物全氟己基辛烷滴眼液增长42%;爱尔康上半年眼部健康业务增长11%,主要来自干眼处方药 acoltremon 滴眼液和人工泪液产品。 图源:博士伦 2026年第三季度业绩演示文稿(2026-10-28) 图源:博士伦 2026年第三季度业绩演示文稿(2026-10-28) 图源:爱尔康 2026年第二季度业绩演示文稿(2026-08-10) Glaukos 是这一趋势中增长最快的企业。第三季度营收2.11亿美元,同比增长58%,其中曲伏前列素前房内缓释植入物约7600万美元,圆锥角膜上皮完整角膜交联疗法约5300万美元,两者均属药械结合产品。公司将2026年营收指引上调至7.75亿–7.85亿美元,并给出2027年初步预期约10亿美元。 图源:Glaukos 2026年第三季度业绩摘要(2026-10-28) 中国市场的影响在本季财报中表现为两个方向。蔡司医疗2025/26财年前九个月眼科业务营收11.91亿欧元,下降4.8%,公司将其归因于中国人工晶状体带量采购及亚太设备投资放缓,并预计第四财季计提约1.5亿欧元眼科商誉减值;STAAR 第二季度中国营收5230万美元,同比增长超过100%,新一代有晶状体眼后房型人工晶状体(Implantable Collamer Lens,ICL)带动其在中国屈光手术市场的份额提升。集采压缩的是白内障耗材,屈光手术中的晶体植入方案仍在扩张。 图源:蔡司医疗 2025/26财年前九个月分析师会演示文稿(2026-08-06) 图源:STAAR Surgical 2026年第二季度业绩公告 依视路陆逊梯卡第三季度营收74.86亿欧元,恒定汇率增长7.2%,眼科与医疗科技业务增长6.5%,而近视管理产品线增长24%。库博光学第三季度营收7.17亿美元,与上年持平(公司解释为主动削减美国渠道库存),近视管理日抛接触镜同期有机增长20%。两家企业的近视管理产品增速均为整体业务的3倍以上,近视防控已成为视光企业最主要的结构性增长来源。 图源:依视路陆逊梯卡 2026年第三季度营收公告(2026-10-20) 图源:库博公司 2026财年第三季度业绩公告 本季财报显示,海外眼科市场的整体增速并不高,增长集中在少数产品类型。眼底领域的竞争已从靶点转向给药间隔,阿柏西普的剂型升级在美国基本抵消了原研 2mg 的下滑;GA、青光眼缓释给药、圆锥角膜等新领域处于放量早期;器械企业依靠高端人工晶状体、新设备平台和眼科药品维持增长;视光企业的主要增量来自近视管理。 [1] Regeneron Pharmaceuticals. Third Quarter 2026 Financial and Operating Results; Form 10-Q (Q1–Q3 2026). 2026. [2] Roche. Sales for the first nine months of 2026 (Ad hoc announcement). 2026-10-22. [3] Bayer AG. Half-Year Financial Report 2026. 2026-08. [4] Biogen. Third Quarter 2026 Results. 2026-10-28. [5] Astellas Pharma. Financial Results for Q1 FY2026. 2026-08-05. [6] Amgen. Form 10-Q for the quarter ended June 30, 2026. [7] Bausch + Lomb. Third-Quarter 2026 Results. 2026-10-28. [8] Alcon. Second-Quarter and First-Half 2026 Results. 2026-08-10. [9] Johnson & Johnson. Q3 2026 Results; Form 10-Q. 2026-10-13. [10] Glaukos. Third Quarter 2026 Financial Results. 2026-10-28. [11] STAAR Surgical. Second Quarter 2026 Results. 2026-08-12. [12] Carl Zeiss Meditec. Interim Report 9 Months 2025/26. 2026-08-06. [13] EssilorLuxottica. Q3 2026 Revenue. 2026-10-20. [14] CooperCompanies. Third Quarter 2026 Results. 2026-09-09. 本文数据均来自各公司公开财报,仅供医疗卫生专业人士参考。一、眼底药物:长效剂型成为主要竞争维度
二、地图样萎缩:两款药物同步增长,市场仍处扩容期
三、甲状腺眼病:给药方式成为新的竞争点
四、眼科器械:增长来自产品升级,药品业务贡献上升
五、视光:近视管理增速显著高于整体
小结
参考文献